VinFast trả góp 2026 – Mua xe 0 đồng, vay tới 100% giá trị xe
Mua VinFast trả góp cần trả trước bao nhiêu? Lãi suất thế nào? Mỗi tháng trả bao nhiêu tiền? Đây là những câu hỏi quan trọng với khách hàng muốn sở hữu ô tô điện nhưng không muốn thanh toán toàn bộ giá trị xe ngay từ đầu.
Trong năm 2026, khách hàng mua ô tô VinFast có nhiều phương án tài chính linh hoạt. Đáng chú ý, VinFast đang triển khai chính sách “Mua xe 0 Đồng”, cho phép khách hàng đủ điều kiện được vay lên tới 100% giá trị xe, áp dụng cho tất cả các dòng ô tô điện VinFast đến hết ngày 31/12/2026.
Ngoài ra, khách hàng vẫn có thể lựa chọn các phương án vay thông thường như trả trước 20%, 30%, 40%, 50%… tùy khả năng tài chính và kết quả phê duyệt của ngân hàng.
Bài viết dưới đây sẽ giúp bạn hiểu đầy đủ về mua xe VinFast trả góp, cách tính khoản vay, số tiền trả trước, tiền trả hàng tháng, thủ tục và những lưu ý quan trọng trước khi ký hợp đồng.
Cập nhật: Tháng 08/2026
Hotline/Zalo tư vấn trả góp: 098 31 02468
Lãi suất và hạn mức vay thực tế phụ thuộc hồ sơ khách hàng, ngân hàng, dòng xe và chính sách tại thời điểm giải ngân.
VinFast trả góp là gì?
Mua VinFast trả góp là hình thức khách hàng sử dụng một phần vốn tự có và vay phần còn lại từ ngân hàng hoặc tổ chức tài chính để thanh toán tiền mua xe.
Thay vì phải thanh toán toàn bộ vài trăm triệu đến hơn một tỷ đồng ngay khi mua xe, khách hàng có thể chia khoản vay thành nhiều kỳ thanh toán hàng tháng.
Ví dụ:
Một chiếc VinFast có giá 500 triệu đồng.
Nếu khách hàng trả trước 30%:
- Vốn tự có: 150 triệu đồng.
- Khoản vay: 350 triệu đồng.
- Số tiền 350 triệu đồng được trả dần theo thời hạn vay đã thỏa thuận với ngân hàng.
Nếu khách hàng đủ điều kiện tham gia chương trình vay tới 100% giá trị xe, số vốn đối ứng cho phần giá trị xe có thể bằng 0.
Tuy nhiên, khách hàng vẫn cần lưu ý các khoản chi phí liên quan đến đăng ký xe, bảo hiểm hoặc những khoản ngân hàng không tài trợ trong từng hồ sơ cụ thể.
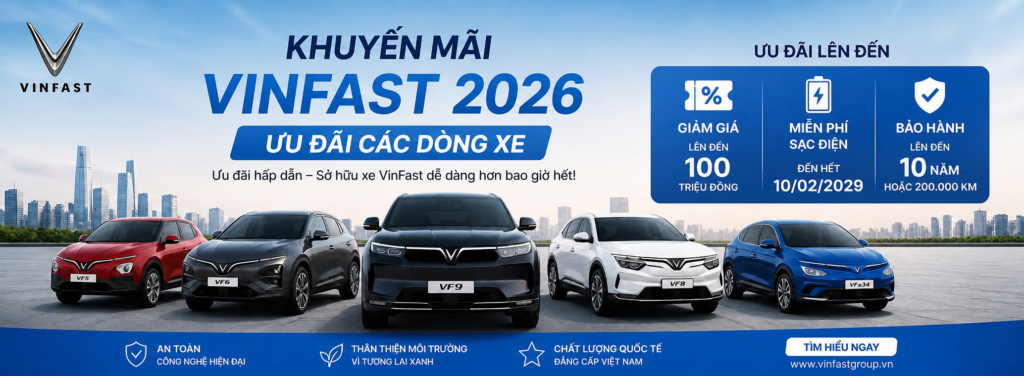
Chính sách VinFast “Mua xe 0 Đồng” 2026
Đây là một trong những chính sách tài chính đáng chú ý nhất của VinFast trong năm 2026.
Theo chính sách bán hàng chính thức hiện hành:
- Khách hàng mua xe không cần vốn đối ứng.
- Khoản vay có thể lên tới 100% giá trị xe.
- Áp dụng cho tất cả các dòng xe VinFast.
- Thời gian áp dụng từ 04/01/2026 đến 31/12/2026, căn cứ ngày xuất hóa đơn.
Điều này giúp giảm đáng kể rào cản về khoản tiền ban đầu đối với người mua ô tô.
“0 đồng” có nghĩa không cần bỏ bất kỳ khoản tiền nào?
Không nên hiểu như vậy.
“Mua xe 0 Đồng” đề cập đến khả năng không cần vốn đối ứng đối với giá trị xe khi khách hàng được tổ chức tín dụng chấp thuận khoản vay lên tới 100%.
Khách hàng vẫn có thể phát sinh:
- Phí đăng ký biển số.
- Phí sử dụng đường bộ.
- Bảo hiểm trách nhiệm dân sự.
- Bảo hiểm vật chất nếu ngân hàng yêu cầu.
- Trang bị hoặc phụ kiện mua thêm.
- Các khoản phí khác nếu có.
Hạn mức vay cuối cùng còn phụ thuộc vào khả năng tài chính và kết quả thẩm định của ngân hàng.
Mua VinFast trả góp cần trả trước bao nhiêu?
Không có một tỷ lệ trả trước cố định cho tất cả khách hàng.
Thông thường người mua có thể lựa chọn các mức như:
| Phương án | Khách hàng trả trước | Khoản vay |
|---|---|---|
| Trả trước 20% | 20% giá trị xe | 80% |
| Trả trước 30% | 30% giá trị xe | 70% |
| Trả trước 40% | 40% giá trị xe | 60% |
| Trả trước 50% | 50% giá trị xe | 50% |
| Mua xe 0 Đồng* | Có thể 0% giá trị xe | Tới 100% |
(*) Chỉ áp dụng khi khách hàng đáp ứng điều kiện vay và được ngân hàng/tổ chức tài chính phê duyệt.
Công cụ dự toán trả góp chính thức của VinFast hiện cho phép khách hàng tham khảo nhiều mức trả trước từ 20% đến 90%, đồng thời lựa chọn thời hạn vay từ 1 đến 8 năm.
Vì vậy, bạn không nhất thiết phải vay tối đa. Trong nhiều trường hợp, trả trước 30–50% sẽ giúp giảm đáng kể tiền lãi và áp lực thanh toán hàng tháng.
Công thức tính VinFast trả góp
Để tính một phương án mua xe VinFast trả góp, trước tiên cần xác định:
Khoản vay = Giá xe sau ưu đãi – Số tiền trả trước
Ví dụ:
Giá xe sau ưu đãi: 600 triệu đồng
Khách hàng trả trước 30%:
600 triệu × 30% = 180 triệu đồng
Khoản vay:
600 – 180 = 420 triệu đồng
Nếu vay trong 7 năm:
420 triệu / 84 tháng = 5 triệu đồng tiền gốc/tháng
Ngoài tiền gốc, khách hàng sẽ thanh toán thêm tiền lãi theo dư nợ và phương thức tính của ngân hàng.
Do đó khoản thanh toán tháng đầu thường cao hơn các tháng sau nếu áp dụng cách tính dư nợ giảm dần.
Lãi suất mua xe VinFast trả góp bao nhiêu?
Lãi suất vay mua xe không có một con số cố định áp dụng cho tất cả khách hàng.
Mức lãi thực tế phụ thuộc:
- Ngân hàng cho vay.
- Thời điểm giải ngân.
- Dòng xe.
- Tỷ lệ vay.
- Thời hạn vay.
- Hồ sơ tín dụng.
- Thu nhập khách hàng.
- Chương trình hỗ trợ lãi suất của VinFast tại từng thời điểm.
Vì vậy, khi so sánh các phương án trả góp, khách hàng không nên chỉ hỏi:
“Lãi suất năm đầu bao nhiêu?”
Mà nên hỏi đầy đủ:
- Lãi suất ưu đãi áp dụng bao lâu?
- Sau ưu đãi lãi suất được tính thế nào?
- Biên độ lãi suất là bao nhiêu?
- Có phí trả nợ trước hạn không?
- Bảo hiểm vật chất có bắt buộc không?
- Tổng tiền phải thanh toán trong toàn bộ thời gian vay là bao nhiêu?
Đây mới là cách so sánh chính xác giữa hai gói vay.
VinFast hỗ trợ lãi suất như thế nào?
Chính sách hỗ trợ lãi suất có thể thay đổi theo từng tháng và từng dòng xe.
Ở thời điểm tháng 08/2026, VinFast đang có chương trình riêng dành cho Limo Green và VF MPV 7 bán lẻ trong thời gian quy định.
Khách hàng đủ điều kiện được:
- Ân hạn nợ gốc 3 tháng.
- Hỗ trợ toàn bộ lãi suất trong năm đầu tiên.
Tuy nhiên cần đặc biệt lưu ý:
Limo Green: không áp dụng đồng thời hỗ trợ lãi suất với ưu đãi giảm trực tiếp 35 triệu đồng.
VF MPV 7: không áp dụng đồng thời hỗ trợ lãi suất với ưu đãi giảm trực tiếp 20 triệu đồng.
Do đó người mua cần tính toán xem:
Giảm tiền ngay hay được hỗ trợ lãi vay mang lại lợi ích lớn hơn trong trường hợp của mình.
Xem chính sách mới nhất tại trang Khuyến mãi VinFast.
Bảng giá xe VinFast tham khảo để tính trả góp
Các mẫu xe VinFast hiện trải dài từ xe đô thị cỡ nhỏ đến SUV cao cấp:
| Dòng xe | Giá MSRP từ |
|---|---|
| VinFast VF 2 | 188 triệu đồng |
| VinFast VF 3 | 285 triệu đồng |
| VinFast VF 5 | 496 triệu đồng |
| VinFast VF 6 | 646 triệu đồng |
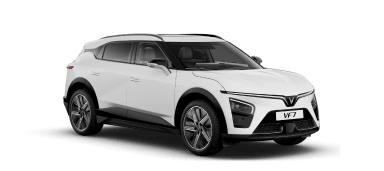
| VinFast VF 7 | 740 triệu đồng |
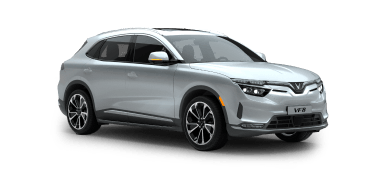
| VinFast VF 8 | 898 triệu đồng |
| VinFast VF 8 All New | 899 triệu đồng |
| VinFast VF 9 | từ khoảng 1,348 tỷ đồng |
| VinFast VF MPV 7 | 750 triệu đồng |
Giá thực tế có thể thấp hơn MSRP tùy chính sách bán hàng và chương trình ưu đãi tại thời điểm mua.
Xem bảng giá cập nhật: Bảng giá xe VinFast.
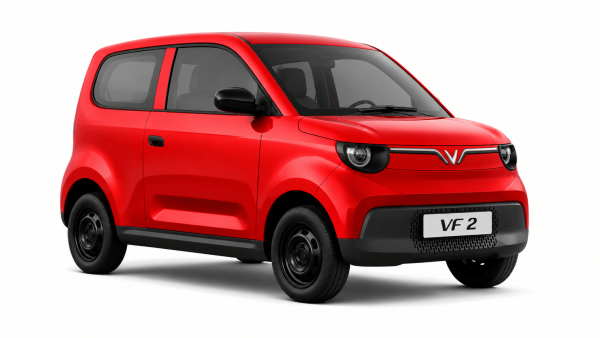
VinFast VF 2 trả góp
VinFast VF 2 có giá MSRP từ 188 triệu đồng, đã bao gồm pin.
Đây là dòng xe có giá thấp nhất trong danh mục ô tô điện VinFast hiện tại và phù hợp với khách hàng:
- Mua ô tô lần đầu.
- Chuyển từ xe máy lên ô tô.
- Đi làm trong đô thị.
- Gia đình cần xe thứ hai.
- Muốn khoản vay và tiền trả hàng tháng thấp.
Ví dụ nếu tính theo phương án thông thường trả trước 30% trên giá MSRP:
- Giá xe: 188 triệu đồng.
- Trả trước 30%: 56,4 triệu đồng.
- Khoản vay: 131,6 triệu đồng.
Con số trên chưa tính chi phí đăng ký và chỉ nhằm minh họa cách chia vốn.
Khách hàng đủ điều kiện cũng có thể kiểm tra phương án vay lên tới 100% giá trị xe theo chính sách Mua xe 0 Đồng.
Xem chi tiết: VinFast VF 2 trả góp.
VinFast VF 3 trả góp
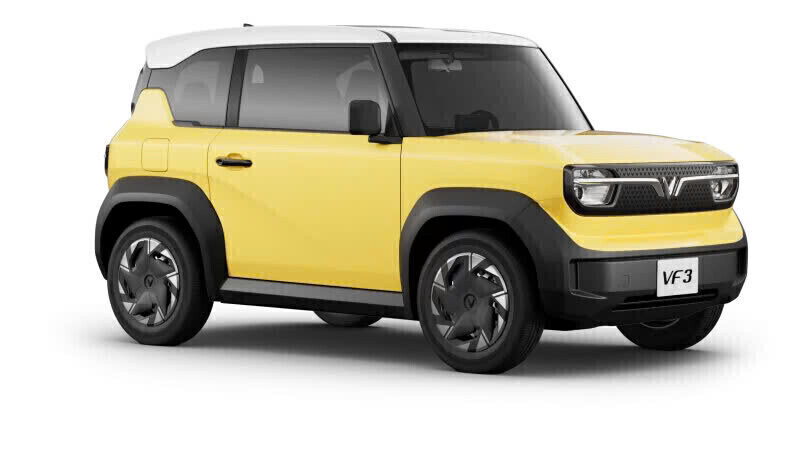
VinFast VF 3 là mẫu xe đô thị rất phù hợp với khách hàng muốn tối ưu chi phí sở hữu.
Giá MSRP VF 3 Eco hiện từ khoảng 285 triệu đồng.
Nếu trả trước 30%:
- Giá MSRP: 285 triệu đồng.
- Trả trước: 85,5 triệu đồng.
- Khoản vay: 199,5 triệu đồng.
Nếu trả trước 20%:
- Trả trước: 57 triệu đồng.
- Khoản vay: 228 triệu đồng.
Mức thanh toán hàng tháng sẽ phụ thuộc thời hạn vay và lãi suất ngân hàng.
VinFast VF 5 trả góp
VinFast VF 5 có giá MSRP từ khoảng 496 triệu đồng.
Ví dụ trả trước 30%:
- Giá xe: 496 triệu đồng.
- Vốn tự có: 148,8 triệu đồng.
- Khoản vay: 347,2 triệu đồng.
Nếu khách hàng cần giảm số tiền chuẩn bị ban đầu, có thể kiểm tra hạn mức vay cao hơn hoặc chương trình Mua xe 0 Đồng.
VF 5 là dòng xe phù hợp với nhóm khách hàng cần SUV 5 chỗ nhưng muốn giữ khoản thanh toán hàng tháng ở mức tương đối dễ tiếp cận.
VinFast VF 6 trả góp
VinFast VF 6 hiện có mức MSRP từ khoảng 646 triệu đồng đối với phiên bản Eco.
Nếu trả trước 30%:
- Giá xe: 646 triệu đồng.
- Trả trước: 193,8 triệu đồng.
- Khoản vay: 452,2 triệu đồng.
Nếu trả trước 40%:
- Trả trước: 258,4 triệu đồng.
- Khoản vay: 387,6 triệu đồng.
Khách hàng có thu nhập ổn định nhưng muốn giữ lại nguồn vốn có thể lựa chọn tỷ lệ vay cao hơn. Ngược lại, nếu muốn giảm tiền lãi trong toàn bộ thời gian vay, nên tăng tỷ lệ trả trước.
VinFast VF 7 trả góp
VinFast VF 7 có MSRP từ khoảng 740 triệu đồng và nhiều phiên bản khác nhau.
Với VF 7 Eco, nếu tạm tính theo MSRP và trả trước 30%:
- Giá xe: 740 triệu đồng.
- Trả trước: 222 triệu đồng.
- Khoản vay: 518 triệu đồng.
Do VF 7 có nhiều phiên bản và tùy chọn, khách hàng nên xác định chính xác cấu hình trước khi tính trả góp.
Khoản chênh lệch 50–100 triệu đồng giữa các cấu hình có thể làm thay đổi đáng kể số tiền thanh toán hàng tháng.
VinFast VF 8 trả góp
VinFast VF 8 thuộc phân khúc SUV điện cỡ D.
VF 8 hiện có nhiều cấu hình, vì vậy khi tính trả góp cần xác định đúng phiên bản.
Ví dụ với mức MSRP 898 triệu đồng:
Nếu trả trước 30%:
- Trả trước: 269,4 triệu đồng.
- Khoản vay: 628,6 triệu đồng.
Nếu trả trước 50%:
- Trả trước: 449 triệu đồng.
- Khoản vay: 449 triệu đồng.
Đối với những dòng xe có giá trị cao như VF 8, việc tăng tỷ lệ trả trước có thể giúp tiết kiệm đáng kể tổng tiền lãi trong nhiều năm.
VinFast VF 9 trả góp
VinFast VF 9 thuộc phân khúc SUV điện cao cấp, do đó khoản vay có thể đạt giá trị lớn.
Ví dụ với VF 9 Eco MSRP khoảng 1,348 tỷ đồng, trả trước 30%:
- Số tiền trả trước: khoảng 404,4 triệu đồng.
- Khoản vay: khoảng 943,6 triệu đồng.
Với khoản vay lớn, khách hàng nên đặc biệt quan tâm:
- Lãi suất sau ưu đãi.
- Biên độ điều chỉnh lãi suất.
- Thời hạn vay.
- Phí tất toán trước hạn.
- Tổng chi phí bảo hiểm.
- Khả năng duy trì dòng tiền hàng tháng.
Không nên lựa chọn khoản vay chỉ dựa vào việc “trả trước càng ít càng tốt”.
VinFast VF MPV 7 trả góp
VF MPV 7 có MSRP 750 triệu đồng.
Trong tháng 08/2026, khách hàng mua VF MPV 7 đủ điều kiện có thể lựa chọn chương trình:
Ân hạn tiền gốc 3 tháng + hỗ trợ toàn bộ lãi suất trong năm đầu.
Chương trình này không áp dụng đồng thời với mức giảm trực tiếp 20 triệu đồng của VF MPV 7 trong cùng chính sách.
Do đó có thể xuất hiện hai phương án:
Phương án A – Giảm tiền xe
Nhận khoản giảm trực tiếp theo chương trình.
Phương án B – Hỗ trợ trả góp
Không nhận khoản giảm trực tiếp nói trên, đổi lại được ân hạn gốc và hỗ trợ lãi suất theo chính sách.
Khách hàng vay tỷ lệ lớn nên tính tổng số tiền lãi được hỗ trợ trước khi quyết định.
Nên trả trước VinFast 20%, 30% hay 50%?
Mỗi tỷ lệ có ưu và nhược điểm khác nhau.
Trả trước 20%
Phù hợp nếu:
- Muốn giữ lại nhiều tiền mặt.
- Thu nhập hàng tháng ổn định.
- Có khả năng chịu khoản thanh toán cao hơn.
Nhược điểm là khoản vay lớn và tổng tiền lãi thường cao hơn.
Trả trước 30%
Đây là mức khá cân bằng giữa vốn ban đầu và khoản trả hàng tháng.
Phù hợp với khách hàng muốn:
- Không bỏ ra quá nhiều tiền ngay.
- Khoản vay không quá lớn.
- Giữ một phần tiền dự phòng.
Trả trước 50%
Phù hợp nếu khách hàng có nguồn tiền nhàn rỗi.
Ưu điểm:
- Giảm số tiền vay.
- Giảm tiền lãi.
- Giảm áp lực trả nợ hàng tháng.
- Khả năng xét duyệt hồ sơ có thể thuận lợi hơn tùy ngân hàng.
Vay 100%
Chỉ nên lựa chọn khi:
- Hồ sơ được ngân hàng phê duyệt.
- Thu nhập đủ tốt.
- Có dòng tiền ổn định.
- Có mục đích rõ ràng cho phần vốn không sử dụng mua xe.
Vay tối đa không đồng nghĩa đó luôn là phương án tài chính tối ưu.
Thời hạn vay VinFast bao lâu?
Công cụ dự toán trả góp của VinFast hiện cho phép tham khảo kỳ hạn vay từ 1 đến 8 năm.
Thời hạn vay càng dài thì:
Ưu điểm: tiền trả mỗi tháng thấp hơn.
Nhược điểm: tổng tiền lãi trong toàn kỳ thường cao hơn.
Ví dụ cùng vay 500 triệu đồng:
Nếu vay 5 năm, khoản gốc phải phân bổ trong 60 tháng.
Nếu vay 8 năm, khoản gốc được phân bổ trong 96 tháng.
Khoản thanh toán mỗi tháng ở phương án 8 năm sẽ nhẹ hơn, nhưng khách hàng duy trì khoản nợ lâu hơn.
Do đó thời hạn vay nên được lựa chọn dựa trên thu nhập hàng tháng, không chỉ dựa vào số tiền ngân hàng cho vay tối đa.
Thu nhập bao nhiêu thì mua VinFast trả góp hợp lý?
Không có một mức thu nhập chung cho tất cả mọi người.
Một nguyên tắc tham khảo là tổng nghĩa vụ trả nợ hàng tháng không nên chiếm tỷ lệ quá lớn trong thu nhập ổn định của gia đình.
Ví dụ:
Nếu khoản trả xe là 8 triệu đồng/tháng nhưng khách hàng còn:
- Vay mua nhà.
- Vay kinh doanh.
- Chi phí nuôi con.
- Tiền thuê nhà.
- Các khoản nợ khác.
thì cần tính tổng các nghĩa vụ tài chính chứ không chỉ riêng tiền mua ô tô.
Phương án tốt nhất là lựa chọn mức trả hàng tháng mà vẫn duy trì được quỹ dự phòng.
Hồ sơ mua VinFast trả góp cần những gì?
Hồ sơ cụ thể tùy ngân hàng và đối tượng khách hàng.
Khách hàng cá nhân
Thông thường có thể cần:
- CCCD hoặc giấy tờ tùy thân hợp lệ.
- Thông tin cư trú.
- Hồ sơ chứng minh thu nhập.
- Hợp đồng lao động nếu hưởng lương.
- Sao kê tài khoản.
- Các giấy tờ chứng minh nguồn thu khác nếu có.
- Hồ sơ mua xe VinFast.
Nguồn thu có thể được xem xét từ nhiều hình thức như:
- Tiền lương.
- Kinh doanh.
- Cho thuê nhà.
- Cho thuê xe.
- Thu nhập từ doanh nghiệp.
- Lương hưu.
- Các nguồn thu hợp pháp khác được ngân hàng chấp nhận.
Khách hàng doanh nghiệp
Có thể cần:
- Giấy phép đăng ký kinh doanh.
- Hồ sơ pháp lý doanh nghiệp.
- Báo cáo tài chính.
- Sao kê tài khoản.
- Hồ sơ thuế.
- Hợp đồng kinh tế và các giấy tờ chứng minh dòng tiền.
- Hồ sơ mua xe.
Ngân hàng có thể yêu cầu bổ sung tài liệu tùy từng trường hợp.
Quy trình mua xe VinFast trả góp
Quy trình cơ bản có thể thực hiện theo 6 bước:
Bước 1: Chọn xe và phiên bản
Xác định dòng xe, phiên bản, màu sắc và giá bán thực tế.
Bước 2: Tính giá sau khuyến mãi
Kiểm tra toàn bộ chương trình đủ điều kiện trước khi xác định khoản vay.
Xem: Khuyến mãi VinFast.
Bước 3: Xác định số tiền muốn trả trước
Có thể lựa chọn 20%, 30%, 40%, 50% hoặc kiểm tra điều kiện vay tới 100%.
Bước 4: Gửi hồ sơ thẩm định
Ngân hàng kiểm tra:
- Lịch sử tín dụng.
- Thu nhập.
- Công việc.
- Các khoản vay hiện tại.
- Khả năng trả nợ.
Bước 5: Ngân hàng phê duyệt khoản vay
Khách hàng nhận được thông tin về:
- Số tiền được vay.
- Lãi suất.
- Thời hạn.
- Điều kiện giải ngân.
- Bảo hiểm.
- Khoản thanh toán hàng tháng dự kiến.
Bước 6: Hoàn thiện đăng ký và nhận xe
Sau khi đáp ứng điều kiện giải ngân và hoàn thiện thủ tục, khách hàng tiến hành đăng ký xe và nhận bàn giao.
Vay mua VinFast có cần thế chấp nhà đất không?
Thông thường khoản vay mua ô tô có thể sử dụng chính chiếc xe hình thành từ vốn vay làm tài sản bảo đảm, tùy chính sách của ngân hàng.
Điều này có nghĩa khách hàng không nhất thiết phải có nhà hoặc đất mới được vay mua xe.
Tuy nhiên ngân hàng vẫn xem xét khả năng trả nợ thông qua:
- Thu nhập.
- Lịch sử tín dụng.
- Công việc.
- Độ tuổi.
- Các nghĩa vụ tài chính hiện tại.
- Giá trị xe.
- Tỷ lệ vay.
Nợ xấu có mua VinFast trả góp được không?
Khả năng được duyệt vay phụ thuộc vào kết quả thẩm định của ngân hàng.
Nếu khách hàng từng có:
- Khoản vay quá hạn.
- Nợ thẻ tín dụng quá hạn.
- Nợ xấu trên hệ thống tín dụng.
- Nghĩa vụ tài chính đang quá cao.
thì khả năng phê duyệt hoặc hạn mức vay có thể bị ảnh hưởng.
Không nên cung cấp thông tin sai hoặc che giấu khoản vay đang tồn tại, bởi ngân hàng có quy trình kiểm tra lịch sử tín dụng.
Người kinh doanh tự do có mua VinFast trả góp được không?
Có thể.
Không phải chỉ người nhận lương qua ngân hàng mới được vay.
Khách hàng kinh doanh tự do có thể được ngân hàng xem xét dựa trên những tài liệu chứng minh nguồn thu như:
- Sao kê.
- Hoạt động kinh doanh.
- Doanh thu.
- Hợp đồng.
- Hóa đơn.
- Tài sản.
- Các nguồn thu nhập hợp pháp khác.
Mỗi ngân hàng có tiêu chí thẩm định khác nhau.
Có nên mua VinFast trả góp không?
Mua trả góp phù hợp nếu khách hàng muốn sở hữu xe ngay nhưng vẫn giữ lại nguồn tiền cho những mục đích khác.
Nên cân nhắc mua trả góp khi:
- Có thu nhập ổn định.
- Có quỹ dự phòng.
- Khoản trả hàng tháng nằm trong khả năng.
- Không muốn dùng toàn bộ tiền tiết kiệm để mua xe.
- Có cơ hội sử dụng vốn cho hoạt động kinh doanh khác.
Nên tăng tiền trả trước khi:
- Thu nhập hàng tháng không quá cao.
- Đang có khoản vay khác.
- Muốn tiết kiệm tiền lãi.
- Không muốn chịu áp lực trả nợ dài hạn.
Quan trọng nhất không phải là ngân hàng cho vay được bao nhiêu, mà là mỗi tháng bạn có thể trả bao nhiêu một cách an toàn.
Mua VinFast trả góp và mua thẳng – phương án nào tốt hơn?
Nếu có đủ tiền mua xe, khách hàng vẫn nên so sánh hai phương án.
Mua thẳng
Ưu điểm:
- Không phát sinh lãi vay.
- Không có khoản nợ hàng tháng.
- Không cần làm hồ sơ tín dụng.
Nhược điểm:
- Phải sử dụng một lượng tiền lớn ngay lập tức.
Mua trả góp
Ưu điểm:
- Giảm vốn bỏ ra ban đầu.
- Giữ được tiền mặt.
- Chủ động dòng tiền.
- Có thể tận dụng chương trình hỗ trợ lãi suất.
Nhược điểm:
- Phát sinh lãi vay.
- Có nghĩa vụ thanh toán hàng tháng.
- Có thể phát sinh phí tất toán sớm hoặc yêu cầu bảo hiểm.
Khách hàng kinh doanh thường ưu tiên tính chi phí cơ hội của dòng tiền trước khi quyết định.
Giá xe và giá lăn bánh có phải số tiền được ngân hàng cho vay không?
Không nhất thiết.
Cần phân biệt ba khái niệm:
Giá xe: giá bán của chiếc xe.
Giá lăn bánh: giá xe cộng các khoản phí để hoàn thiện đăng ký sử dụng.
Khoản vay: số tiền ngân hàng chấp thuận tài trợ.
Chương trình “Mua xe 0 Đồng” của VinFast hiện công bố khả năng vay lên tới 100% giá trị xe, không nên mặc định rằng tất cả các khoản chi phí lăn bánh đều được tài trợ.
Để biết tổng số tiền cần chuẩn bị, xem thêm:
5 lưu ý trước khi ký hợp đồng vay mua VinFast
Trước khi ký hồ sơ tín dụng, khách hàng nên kiểm tra kỹ:
1. Lãi suất sau thời gian ưu đãi
Lãi suất năm đầu thấp chưa chắc tổng chi phí khoản vay thấp.
2. Phí trả nợ trước hạn
Nếu dự định tất toán sau 1–3 năm, khoản phí này rất quan trọng.
3. Bảo hiểm vật chất
Kiểm tra ngân hàng yêu cầu mua trong bao nhiêu năm và quyền lựa chọn doanh nghiệp bảo hiểm.
4. Số tiền thanh toán thực tế mỗi tháng
Yêu cầu bảng lịch trả nợ chi tiết thay vì chỉ nghe mức “từ X triệu/tháng”.
5. Tổng số tiền phải trả
Hãy cộng cả gốc, lãi và chi phí liên quan trong toàn bộ thời gian vay.
Câu hỏi thường gặp về VinFast trả góp
VinFast có trả góp 0 đồng không?
Có. Trong năm 2026, VinFast đang áp dụng chính sách “Mua xe 0 Đồng”, trong đó khách hàng đủ điều kiện có thể được vay lên tới 100% giá trị xe. Chương trình áp dụng cho tất cả các dòng xe đến hết 31/12/2026.
Mua VinFast trả góp trả trước bao nhiêu?
Tùy hồ sơ và phương án tài chính. Khách hàng có thể tham khảo các mức trả trước 20%, 30%, 40%, 50%… hoặc kiểm tra khả năng vay tới 100% giá trị xe theo chương trình hiện hành.
VinFast trả góp được bao nhiêu năm?
Công cụ dự toán trả góp chính thức của VinFast hiện cho phép tham khảo thời gian vay từ 1 đến 8 năm. Thời hạn được ngân hàng duyệt thực tế phụ thuộc hồ sơ.
VinFast có vay được 100% không?
Chính sách “Mua xe 0 Đồng” công bố hạn mức lên tới 100% giá trị xe. Đây là mức tối đa, không phải tất cả khách hàng đều mặc nhiên được vay 100%.
Mua VinFast trả góp có cần chứng minh thu nhập không?
Ngân hàng cần đánh giá khả năng trả nợ nên khách hàng thường phải cung cấp thông tin hoặc hồ sơ chứng minh nguồn thu theo yêu cầu của đơn vị tài chính.
Kinh doanh tự do có vay mua VinFast được không?
Có thể. Ngân hàng có thể xem xét nhiều nguồn thu khác nhau chứ không chỉ tiền lương.
Có cần thế chấp nhà khi mua VinFast trả góp không?
Trong nhiều khoản vay mua ô tô, chính chiếc xe có thể được sử dụng làm tài sản bảo đảm. Điều kiện cuối cùng do ngân hàng quyết định.
VF 2 có mua trả góp 0 đồng được không?
Chính sách Mua xe 0 Đồng hiện được công bố áp dụng cho tất cả các dòng xe, vì vậy VF 2 thuộc phạm vi chương trình. Việc vay được bao nhiêu vẫn phụ thuộc kết quả phê duyệt tín dụng.
Mua trả góp có được hưởng khuyến mãi VinFast không?
Tùy chương trình. Một số ưu đãi có thể áp dụng đồng thời, một số yêu cầu lựa chọn giữa giảm tiền và hỗ trợ lãi suất. Vì vậy cần kiểm tra chính sách tại thời điểm mua xe.
Đăng ký tư vấn VinFast trả góp
Mỗi khách hàng có một hồ sơ tài chính khác nhau. Vì vậy, bảng tính trên Internet chỉ nên dùng để tham khảo.
Để xây dựng phương án phù hợp, khách hàng có thể cung cấp:
Dòng xe + phiên bản + số tiền muốn trả trước + thời hạn vay mong muốn + thu nhập bình quân + tỉnh/thành đăng ký xe.
VinFast Thăng Long hỗ trợ:
- Báo giá xe mới nhất.
- Kiểm tra khuyến mãi.
- Tính giá lăn bánh.
- Tính tiền trả trước.
- Tính số tiền vay.
- Dự toán khoản trả hàng tháng.
- Tư vấn thời hạn vay.
- Hỗ trợ hồ sơ ngân hàng.
- Đăng ký lái thử và nhận xe.
VINFAST THĂNG LONG – HÀ NỘI
Hotline/Zalo: 098 31 02468
Website: vinfastgroup.vn
Liên hệ ngay để nhận bảng dự toán VinFast trả góp theo đúng dòng xe và khả năng tài chính của bạn.